Un propriétaire qui réside fiscalement en France et perçoit des loyers d’un logement situé en Floride doit généralement respecter des obligations fiscales dans les deux pays. Les États-Unis peuvent imposer ces revenus immobiliers, tandis que la France demande leur déclaration et applique les dispositions de la convention fiscale franco-américaine pour éviter une double imposition.
Le traitement dépend notamment du statut fiscal du propriétaire, de la détention en nom propre ou par société et de la nature de la location. Il faut donc distinguer l’impôt fédéral américain, les déclarations françaises et les éventuelles taxes locales avant de calculer ce que rapporte réellement le bien.
Pourquoi les loyers de Floride concernent-ils deux administrations fiscales ?
Deux éléments doivent être distingués : la résidence fiscale du propriétaire et la localisation de son immeuble. Une personne fiscalement domiciliée en France est en principe concernée par les règles françaises sur ses revenus mondiaux. Le fait que son logement soit situé aux États-Unis ne supprime pas cette obligation.
Parallèlement, les États-Unis disposent d’un droit d’imposition sur les revenus provenant d’un immeuble américain. Cette répartition ne signifie pas que le propriétaire devra nécessairement supporter deux impôts définitifs sur les mêmes loyers.
Le droit d’imposer les loyers revient notamment à l’État où se situe l’immeuble : c’est le principe posé par l’article 6 de la convention fiscale franco-américaine. La France conserve toutefois des obligations déclaratives pour ses résidents fiscaux et applique les mécanismes conventionnels destinés à éviter la double imposition.
La détention en nom propre ou par LLC change-t-elle les obligations ?
Avant de déclarer les loyers, il faut identifier le propriétaire juridique du bien. En cas de détention directe, la personne physique perçoit les revenus et examine ses propres obligations américaines et françaises.
Une Limited Liability Company (LLC) introduit une entité distincte dans le montage. Selon sa composition, ses options fiscales et sa qualification dans chaque pays, ses revenus peuvent relever d’un traitement différent. La transparence fiscale éventuellement reconnue aux États-Unis ne garantit pas une qualification identique en France.
Aucune des deux structures ne doit donc être choisie sur la seule promesse d’une réduction d’impôt. Il faut comparer les obligations déclaratives, les coûts administratifs et les conséquences patrimoniales avant l’acquisition.
Lorsqu’un propriétaire résidant en France prépare un investissement locatif en Floride, il doit notamment déterminer si le logement sera acheté en nom propre ou détenu par une LLC. Ces deux formes de détention sont présentées sur orlandoimmobilier.com, dans une page consacrée à l’acquisition immobilière par les non-résidents. Cette distinction aide à préciser le projet avant d’en examiner les conséquences fiscales dans chaque pays.
Comment les loyers sont-ils imposés aux États-Unis ?
Pour une personne physique fiscalement non résidente des États-Unis, le traitement fédéral dépend notamment du caractère effectivement lié ou non des revenus à une activité américaine. Deux situations doivent être distinguées.
| Situation | Assiette fiscale | Conséquence |
|---|---|---|
| Revenus non effectivement liés à une activité américaine | Loyers bruts | Taxation fédérale de principe de 30 %, sous réserve des règles applicables |
| Revenus traités comme effectivement liés, notamment par l’option 871(d) | Revenu net fiscal | Imposition selon les règles applicables, avec examen des charges déductibles |
La taxation des loyers bruts
Lorsqu’un revenu immobilier américain n’est pas effectivement lié à une activité américaine, une taxation fédérale de principe de 30 % sur les recettes brutes peut s’appliquer à un propriétaire non-résident, sauf disposition ou traitement différent applicable à sa situation.
L’enjeu est important : une assiette brute ne tient pas automatiquement compte des frais de gestion, de réparation ou des autres dépenses engagées pour louer le logement. Une retenue à la source peut également intervenir selon les modalités de perception des loyers.
L’option permettant d’imposer le revenu net
L’article 871(d) du droit fiscal américain permet, sous conditions, de choisir le traitement de certains revenus immobiliers comme revenus effectivement liés à une activité américaine. Le calcul repose alors sur un résultat net fiscal, après prise en compte des dépenses admises par les règles américaines.
Ce choix peut être intéressant lorsque les charges sont importantes, mais il n’est pas automatiquement avantageux. Il faut examiner les dépenses déductibles, les formalités de l’option et le calcul de l’impôt correspondant.
Pour une personne physique non résidente éligible, l’option initiale prévue à l’article 871(d) se formalise notamment par une déclaration d’option jointe au formulaire fédéral 1040-NR, ou à une déclaration rectificative lorsque les conditions le permettent. Une fois valablement exercée, elle continue en principe de s’appliquer aux années suivantes jusqu’à sa révocation, selon les règles américaines. Le propriétaire concerné doit examiner ses obligations annuelles de dépôt du 1040-NR et, lorsque les conditions sont réunies, remettre le formulaire W-8ECI au payeur ou à l’agent chargé de la retenue pour signaler le traitement des revenus concernés. Ce document ne remplace pas la déclaration fiscale annuelle. Les formalités, les délais et les conséquences d’un dépôt tardif doivent être vérifiés selon la situation du contribuable.
Comment déclarer les revenus locatifs en France ?
La déclaration américaine ne remplace pas la déclaration française. Le résident fiscal français doit qualifier les revenus, déterminer les montants à reporter et appliquer le dispositif conventionnel correspondant.
Les déclarations 2047 et 2042
Les revenus immobiliers étrangers peuvent nécessiter le formulaire complémentaire 2047, puis un report dans la déclaration annuelle 2042. Lorsqu’ils relèvent des revenus fonciers, les rubriques correspondantes peuvent notamment comprendre les cases 4BA ou 4BE, selon le régime applicable. Pour les revenus fonciers ouvrant droit à un crédit d’impôt égal à l’impôt français, un report complémentaire peut concerner les cases 4BK ou 4BL, suivant le régime déclaratif. Il faut donc distinguer la déclaration du revenu et le traitement conventionnel qui lui est associé. Les rubriques à utiliser dépendent de la qualification fiscale, du régime retenu et du millésime de déclaration.
En présence d’une location meublée, de prestations particulières ou d’une société américaine, la qualification peut être différente. Il serait donc incorrect de transposer automatiquement le régime français de location meublée non professionnelle à tous les loyers encaissés en Floride.
Les recettes en dollars doivent être converties en euros selon les règles déclaratives applicables. Les relevés de loyers, frais et paiements fiscaux permettent de justifier les montants.
En France, les loyers américains doivent être qualifiés selon les règles fiscales applicables avant leur report dans les formulaires correspondants. La DGFiP explique le recours éventuel à l’annexe 2047 puis à la déclaration 2042 dans sa documentation sur la déclaration des revenus étrangers. Les cases à utiliser dépendent de la catégorie du revenu et du millésime déclaré.
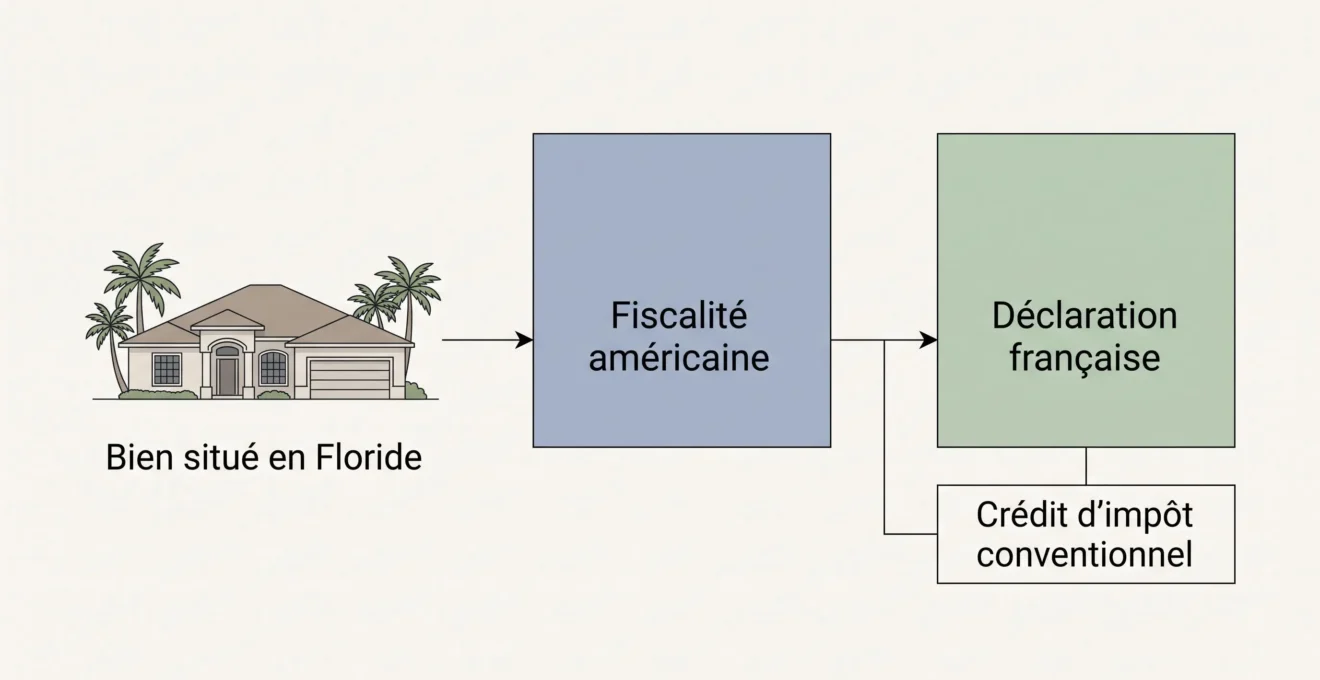
Le crédit d’impôt prévu par la convention
L’article 24 de la convention franco-américaine organise l’élimination de la double imposition. Pour les revenus immobiliers américains concernés, la France accorde un crédit d’impôt égal à l’impôt français correspondant à ces revenus, selon les conditions conventionnelles.
Ce mécanisme ne constitue pas nécessairement un remboursement de l’impôt payé aux États-Unis. Il évite que les mêmes revenus supportent à nouveau l’impôt français correspondant, tout en laissant subsister leur prise en compte selon les règles françaises, notamment pour le calcul du taux d’imposition applicable aux autres revenus lorsque celui-ci est concerné.
Crédit d’impôt : pour les revenus immobiliers relevant du mécanisme conventionnel concerné, le crédit correspond à l’impôt français afférent à ces revenus, et non automatiquement à l’impôt effectivement payé aux États-Unis. La déclaration française reste nécessaire.
Quelles taxes supplémentaires pour une location saisonnière ?
Une location traditionnelle et un hébergement touristique ne supportent pas nécessairement les mêmes prélèvements. En Floride, certaines locations temporaires d’une durée de six mois ou moins peuvent être soumises à des taxes sur l’hébergement, distinctes de l’impôt fédéral sur les revenus locatifs.
Des taxes additionnelles peuvent également dépendre du comté où se trouve le logement. Il faut donc identifier l’adresse du bien, sa catégorie d’hébergement et la durée des séjours avant d’établir les taxes à collecter ou à reverser.
La Floride ne prélève pas d’impôt général sur le revenu des personnes physiques au niveau de l’État. Cela ne dispense pourtant pas de l’impôt fédéral américain, des taxes immobilières locales ni, lorsqu’elles s’appliquent, des taxes sur les séjours temporaires. Les obligations propres aux sociétés peuvent aussi différer.
Quels contrôles effectuer avant les déclarations ?
La préparation fiscale commence par une comptabilité claire des loyers et des dépenses. Les relevés bancaires, frais de gestion, réparations, primes d’assurance, taxes foncières locales et justificatifs américains doivent pouvoir être rapprochés.
Un compte bancaire détenu aux États-Unis peut également entraîner une obligation déclarative en France, notamment au moyen du formulaire 3916 ou 3916-bis, lorsque les conditions légales sont réunies.
- Confirmer sa résidence fiscale et l’identité du propriétaire légal du bien.
- Identifier le type de location et les règles du comté.
- Déterminer le traitement fiscal fédéral américain applicable.
- Rassembler les loyers, charges, taxes et justificatifs.
- Effectuer les déclarations et paiements américains requis.
- Qualifier les revenus en France et appliquer le crédit conventionnel.
- Vérifier les comptes étrangers à déclarer et archiver les justificatifs.
Au-delà des formulaires fiscaux, une opération immobilière à l’étranger implique de vérifier les règles locales, les justificatifs bancaires et les conséquences patrimoniales de la détention. Ces précautions de l’investissement international complètent la checklist du propriétaire sans remplacer les règles spécifiques aux revenus locatifs américains.
Quel effet les charges et impôts ont-ils sur les loyers disponibles ?
Les revenus encaissés ne représentent pas nécessairement la somme réellement conservée. Pour apprécier l’exploitation du logement, il faut identifier séparément les recettes, les dépenses et les prélèvements fiscaux, sans confondre le solde financier avec le résultat fiscal imposable.
Prenons un exemple entièrement hypothétique : un logement produit 20 000 dollars de loyers annuels, avec 5 000 dollars de charges et 3 000 dollars de taxes. Le solde de cette illustration est de 12 000 dollars, soit 20 000 − 5 000 − 3 000. Il ne constitue ni une estimation de fiscalité réelle ni un bénéfice imposable automatiquement reconnu dans les deux pays.
Le montant restant après les charges et les taxes ne doit pas être confondu avec la rentabilité complète de l’investissement. Le calcul de rentabilité immobilière distingue notamment le rendement brut du rendement net en rapportant les recettes et les dépenses au coût du bien. Cette analyse complète le suivi fiscal sans se substituer au calcul du revenu imposable.
Les obligations exactes varient selon la résidence fiscale, le mode de détention, les options américaines et la nature des loyers. Les formulaires et règles applicables doivent être confirmés pour l’année de déclaration concernée.
Pour un propriétaire vivant fiscalement en France, la bonne démarche consiste donc à établir d’abord le traitement fiscal américain, à conserver les justificatifs des loyers et prélèvements, puis à préparer la déclaration française en appliquant la convention. Lorsque le logement est détenu par une LLC ou relève d’une activité locative particulière, un professionnel maîtrisant les règles des deux pays peut aider à sécuriser cette articulation.